Qué decirle a un ajustador de seguros después de un accidente de auto (y qué no decir)
Howard Raphaelson
Socio
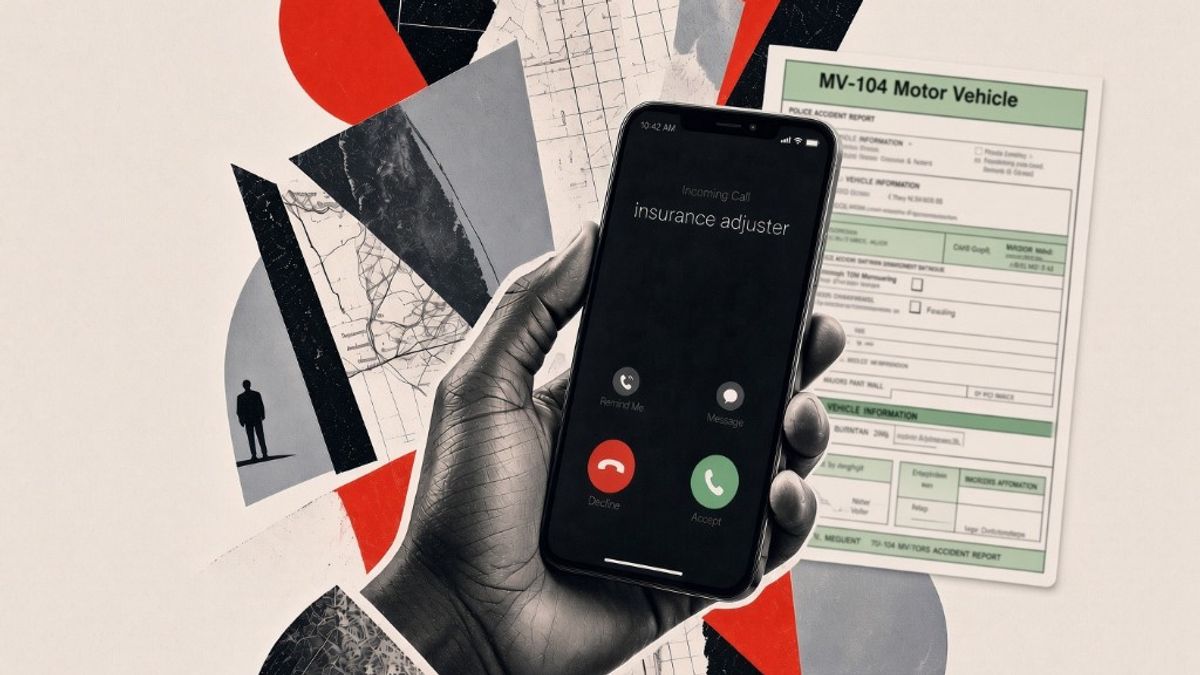
Poco después de un accidente de vehículo motorizado, suena el teléfono.
La voz al otro lado de la línea suena cortés, comprensiva y tranquilizadora. Le dicen que solo necesitan “aclarar algunos detalles” para poder tramitar su reclamo rápidamente.
Las preguntas a menudo parecen mostrar preocupación: ¿Cómo se siente? ¿Le molesta si grabo esta llamada? ¿Puede contarme paso a paso lo que ocurrió? ¿Se ha lesionado antes? ¿Un cheque hoy resolvería el asunto?
Esto es lo que no le dirán:
El ajustador de seguros trabaja para la compañía de seguros, no para usted.
Su objetivo principal es proteger las ganancias de su compañía, a menudo minimizando o negándole un acuerdo justo. Una respuesta casual que usted dé antes de conocer su diagnóstico puede acompañarlo durante todo su reclamo por lesiones personales e influir en cómo la compañía de seguros evalúa la culpa, la causalidad médica y los daños.
Antes de dar una declaración grabada, firmar documentos o aceptar una oferta de acuerdo rápida, conozca estas trampas ocultas detrás de sus preguntas de rutina.
¿A quién representa el ajustador de seguros?
El ajustador de responsabilidad civil del otro conductor representa a la compañía de seguros de ese conductor, no a usted. El ajustador puede ser profesional y cortés, y su trabajo incluye resolver el reclamo en términos favorables para la aseguradora. Trate cada conversación como parte del expediente del reclamo. No debe suponer que nada de lo que diga es extraoficial.
Su propia aseguradora puede comunicarse con usted por separado sobre la cobertura de responsabilidad civil, los beneficios del seguro sin culpa (no-fault) de Nueva York, la cobertura de choque o la cobertura suplementaria de conductores sin seguro o con seguro insuficiente. Sus obligaciones con su aseguradora dependen de la póliza, la cobertura, el tipo de reclamo y los hechos.
Un ajustador público generalmente ayuda a los asegurados con reclamos de daños a la propiedad presentados ante su propia aseguradora. Esa función queda fuera de la llamada sobre lesiones corporales que se trata aquí.
¿Qué debo decir sobre mis lesiones?
Dígale al ajustador de responsabilidad civil del otro conductor que todavía lo están evaluando y que no está listo para describir el alcance total de sus lesiones. Una respuesta segura es: “Todavía me están evaluando. Prefiero no describir mis lesiones por ahora”.
Cómo lo preguntan
- “¿Cómo se siente hoy?”
- “¿Ya volvió a sus actividades diarias normales?”
Estas preguntas pueden parecer una simple charla. Aun así, su respuesta puede quedar en las notas del reclamo y compararse con los registros médicos posteriores.
Cómo suena una respuesta perjudicial
- “Estoy bien. Fue solo un poco de dolor”.
- “Puedo hacer todo lo que hago normalmente”.
“Estoy bien” suele ser un reflejo social, no una conclusión médica. El dolor, la rigidez, los dolores de cabeza, el entumecimiento o las limitaciones en las actividades diarias pueden no ser evidentes durante la primera llamada. Eso no significa que todo síntoma posterior se deba al choque. Significa que usted no debe hacer predicciones médicas antes de una evaluación adecuada.
Qué decir en su lugar
“Todavía me están evaluando. Prefiero no describir mis lesiones por ahora”.
Si se lo preguntan, confirme que buscó atención médica. Identifique a sus proveedores médicos cuando sea apropiado. No exagere, y no minimice sus síntomas para parecer cortés.
Tome notas sobre el dolor, las citas, las restricciones laborales y las actividades que no puede realizar como de costumbre.
Por qué es importante
La aseguradora del otro conductor puede comparar sus palabras con los registros de emergencia, las notas de tratamiento, los registros de empleo y las descripciones de sus actividades diarias.
Una declaración temprana de que se sentía “bien” puede citarse cuando la aseguradora evalúe si el choque causó sus síntomas y qué tan graves son.
Si los síntomas empeoran, o si el ajustador cuestiona que el tratamiento esté relacionado con el choque, llame a nuestros abogados de accidentes de auto en NYC antes de decir algo más.
Sus beneficios del seguro sin culpa de Nueva York conllevan obligaciones separadas de notificación y documentación ante su propia aseguradora.
¿Debo darle una declaración grabada al ajustador de seguros?
Por lo general, usted puede negarse a dar una declaración grabada que le solicite el ajustador de responsabilidad civil del otro conductor. Por lo general, un tercero que presenta un reclamo no tiene ninguna obligación contractual de darle una declaración grabada a ese ajustador. Diga: “Prefiero no dar una declaración grabada hoy. Puede enviarme sus preguntas por escrito”. Comuníquese con un abogado si ese ajustador le dice que la grabación es obligatoria o amenaza con rechazar el reclamo.
Cómo lo preguntan
- “¿Puedo grabar esto para no perderme nada?”
- “Es solo una declaración de rutina necesaria para tramitar el reclamo”.
Una declaración grabada conserva sus palabras exactas, a menudo antes de que usted haya revisado los registros, visto el informe policial o conocido el alcance total de sus lesiones.
Cómo suena una respuesta perjudicial
- “Creo que tal vez aparté la vista por un segundo”.
- “El cuello no me empezó a doler hasta más tarde, así que puede que no tenga relación”.
La preocupación no es solo que la llamada se grabe. Un reclamante que no está preparado puede especular, aceptar una premisa inexacta o responder una pregunta ambigua sin pedir una aclaración.
Qué decir en su lugar
“Prefiero no dar una declaración grabada hoy. Puede enviarme sus preguntas por escrito”.
Si la llamada lo toma desprevenido, use este guion:
“No estoy preparado para hablar hoy de los hechos ni de mis lesiones. Por favor, deme su nombre, compañía, número de reclamo e información de contacto. Puede enviarme sus solicitudes por escrito. No acepto dar una declaración grabada ni voy a firmar nada hasta que entienda mis derechos”.
Anote la fecha, quién llamó, la compañía, el número de reclamo y lo que le solicitaron.
No permita que la llamada se convierta en una entrevista detallada después de negarse a la grabación.
Por qué es importante
Una solicitud de su propia aseguradora implica una relación legal diferente.
Mi propia compañía de seguros quiere una declaración grabada
Si su propia compañía de seguros quiere una declaración grabada, no ignore la solicitud. Su póliza puede exigir una notificación oportuna y una cooperación razonable. Eso puede incluir una entrevista, una declaración grabada o, bajo algunas coberturas, un examen bajo juramento.
Pregunte a qué cobertura se refiere la solicitud, pida las preguntas por escrito y haga que un abogado revise la solicitud antes de someterse a una grabación o a un examen bajo juramento (EUO).
Una declaración grabada no es necesariamente lo mismo que un examen bajo juramento.
Un EUO es un procedimiento más formal previsto en la póliza y puede tener consecuencias diferentes si usted se niega a someterse a él.
Las normas del seguro sin culpa de Nueva York exigen notificar el reclamo por escrito tan pronto como sea razonablemente posible y a más tardar 30 días después del accidente, a menos que usted presente una prueba por escrito que ofrezca una justificación clara y razonable del retraso.
El plazo de 30 días comienza a contar el día siguiente al accidente.
Un formulario NF-2 completado cumple con esa notificación. También puede cumplirla un formulario NF-5 de un hospital, o un MV-104 u otro informe del accidente que indique lesiones. No dependa de un informe del choque como su notificación. Presente usted mismo la notificación por escrito ante la aseguradora del seguro sin culpa.
Más información: ¿Cómo funciona el seguro sin culpa en Nueva York?
¿Qué hechos del accidente debo compartir y sobre qué debo evitar hacer suposiciones?
Dele al ajustador de responsabilidad civil del otro conductor solo los hechos que recuerde con claridad. No calcule la velocidad, la distancia, los tiempos ni lo que vio otro conductor. Diga: “El informe policial tiene los detalles. No quiero hacer suposiciones sobre nada de lo que no esté seguro”.
Cómo lo preguntan
- “Cuénteme exactamente lo que ocurrió”.
- “¿A qué velocidad iba y a qué distancia estaba el otro auto?”
Un choque ocurre rápidamente. Usted puede recordar la secuencia sin saber las distancias ni los segundos exactos. “No lo sé” es más exacto que llenar un vacío con un cálculo aproximado.
Cómo suena una respuesta perjudicial
- “Probablemente iba a unas 35 o 40”.
- “Lo siento. Debería haber visto el auto antes”.
Una disculpa dicha en estado de conmoción puede presentarse como una admisión. Un cálculo aproximado puede presentarse más adelante como una afirmación firme.
Qué decir en su lugar
“El informe policial tiene los detalles. No quiero hacer suposiciones sobre nada de lo que no esté seguro”.
Separe las observaciones de las suposiciones. No adopte las palabras del ajustador si no coinciden con lo que recuerda. Conserve fotografías, videos, información de testigos y notas tomadas en el momento.
El informe policial no sustituye su propia presentación ante el DMV. Según la Vehicle and Traffic Law § 605, si alguien resultó lesionado o murió, o si los daños a la propiedad de cualquier persona superaron los $1,000, usted debe presentar el formulario MV-104 ante el DMV de Nueva York dentro de los 10 días posteriores al choque.
No presentarlo es un delito menor y es motivo de suspensión o revocación de su licencia o de su registro. El comisionado también puede suspender la licencia o el registro hasta que se presente el informe. Este es su informe, independiente de cualquier informe que presente la policía.
El formulario y las instrucciones para presentarlo se encuentran en el MV-104 del DMV de Nueva York.
Aun así, un informe policial o un MV-104 puede estar incompleto o ser inexacto, especialmente si quien lo redactó no vio el impacto. Revíselo. No dependa de ninguno de los dos informes como notificación a su propia aseguradora. Presente usted mismo la notificación por escrito ante la aseguradora del seguro sin culpa.
Por qué es importante
Según la regla de culpa comparativa de Nueva York, su propia parte de la culpa generalmente reduce los daños recuperables en ese porcentaje. Para las demandas por lesiones cubiertas por la ley del seguro sin culpa de Nueva York e iniciadas a partir del 26 de mayo de 2026, usted generalmente no puede recuperar una compensación si su culpa es mayor que la de las personas a quienes demanda (CPLR § 1411).
Busque asesoría si el informe contiene un error, los testigos no coinciden, se emitió una multa de tránsito o la aseguradora alega que usted contribuyó al choque.
¿Debo hablar de lesiones anteriores o firmar una autorización médica?
No le oculte antecedentes relevantes al ajustador de responsabilidad civil del otro conductor, pero no proporcione un historial médico ilimitado ni firme una autorización general durante la llamada. Diga: “No voy a firmar una autorización médica en esta llamada. Por favor, envíemela para revisarla; si contrato a un abogado, los registros relevantes pueden tramitarse a través de él”.
Cómo lo preguntan
- “Nunca antes había tenido dolor en esa zona, ¿verdad?”
- “Por favor, firme esta autorización estándar para que podamos obtener sus registros médicos”.
Cómo suena una respuesta perjudicial
- “Nunca en mi vida he tenido ningún problema de espalda”.
- “Pueden obtener todo lo que necesiten de cualquier médico”.
No niegue síntomas previos si existieron. Una consulta antigua puede presentarse como una contradicción. Tampoco necesita ofrecer por iniciativa propia un historial ilimitado de toda su vida en una llamada inesperada.
Qué decir en su lugar
“No voy a firmar una autorización médica en esta llamada. Por favor, envíemela para revisarla; si contrato a un abogado, los registros relevantes pueden tramitarse a través de él”.
Pida la autorización por escrito. Revise su rango de fechas, los proveedores, las categorías de registros, los términos de divulgación posterior, el vencimiento y si solicita información no relacionada. No oculte pruebas relevantes. El objetivo es un alcance apropiado.
Por qué es importante
La ley de Nueva York puede permitir una indemnización cuando un choque agrava una condición preexistente, si las pruebas lo respaldan. Una comparación cuidadosa de su funcionamiento antes y después del choque suele importar más que afirmar que antes no tenía síntomas.
La aseguradora del otro conductor no tiene derecho, en una primera llamada, a su historial médico de toda la vida ni a una autorización general.
Los registros relevantes pueden obtenerse mediante una autorización limitada o a través de un abogado. El alcance adecuado depende de las lesiones reclamadas, las defensas planteadas y la etapa procesal.
¿Qué debo decir sobre una oferta de acuerdo temprana?
Dígale al ajustador de responsabilidad civil del otro conductor:
“No estoy en condiciones de hablar de un acuerdo hasta que entienda mis lesiones”.
No acepte ni rechace una oferta temprana solo porque llega rápidamente.
Cómo lo preguntan
- “¿Con $X quedaría esto resuelto hoy?”
- “¿Podemos enviarle un cheque y cerrar el expediente?”
Una oferta temprana puede llegar antes de que termine el tratamiento. Puede sonar atractiva mientras se acumulan las facturas y el trabajo perdido.
Cómo suena una respuesta perjudicial
- “Me parece justo. Solo quiero que esto termine”.
- “Probablemente no necesite más tratamiento”.
Qué decir en su lugar
“No estoy en condiciones de hablar de un acuerdo hasta que entienda mis lesiones”.
Pida por escrito la oferta y el documento de liberación de reclamos propuesto. Confirme qué reclamos, personas, vehículos, aseguradoras y daños cubre la liberación. Guarde registros de los gastos de tratamiento, la pérdida de salario, los traslados para recibir atención médica y las limitaciones funcionales.
Por qué es importante
Un documento de liberación firmado puede poner fin a su reclamo por lesiones corporales aunque los síntomas empeoren más adelante.
En los casos de accidentes de auto en Nueva York, la Insurance Law § 5102(d) limita la indemnización por pérdidas no económicas contra un conductor culpable, a menos que la lesión cumpla el umbral de lesión grave.
Ese umbral incluye, entre otras categorías, una fractura, una desfiguración significativa, una limitación permanente y consecuente del uso de un órgano o miembro del cuerpo, o una limitación significativa del uso de una función o sistema del cuerpo.
Que se cumpla o no depende de pruebas médicas, no de una llamada telefónica en la primera semana (Insurance Law § 5102).
Busque una revisión legal cuando el tratamiento continúe, la oferta no explique en qué se basa, la culpa o la cobertura estén en disputa, o la liberación sea más amplia que el pago ofrecido.
Cada uno de los problemas anteriores se vuelve más grave cuando aparecen varias señales de advertencia a la vez. Use el siguiente marco para decidir si el manejo rutinario del reclamo se ha convertido en una decisión con riesgo legal.
¿Cuándo debe llamar a un abogado de accidentes de auto?
Considere buscar asesoría legal sin demora cuando aparezca cualquiera de estas señales de advertencia:
- Su lesión es significativa o está empeorando.
- La culpa está en disputa.
- Un ajustador lo presiona para que dé una declaración grabada o firme una autorización médica amplia.
- El reclamo es rechazado o una oferta parece insuficiente.
- Sospecha que puede aplicarse un plazo legal, un plazo de notificación a una entidad gubernamental o un plazo de la póliza.
Estas son señales de advertencia, no una prueba de elegibilidad. Los reclamos que involucran a entidades públicas o a ciertos beneficios de la póliza pueden tener plazos de notificación más cortos que los reclamos ordinarios por lesiones.
En Raphaelson & Levine, si usted ha estado involucrado en un choque, le ofrecemos una consulta gratuita y sin riesgo. Cuando hable en nuestra firma con un experimentado abogado de accidentes de auto de la ciudad de Nueva York, evaluaremos su reclamo, responderemos sus preguntas y le indicaremos los próximos pasos de forma honesta y clara.
Trabajamos con honorarios de contingencia, por lo que usted no paga honorarios de abogado a menos que recuperemos una compensación para usted, y hasta que lo hagamos.
Preguntas frecuentes
¿Cuánto tiempo tiene un ajustador de seguros para comunicarse con usted?
No existe ningún plazo que obligue al ajustador del otro conductor a llamarlo. Una vez presentado un reclamo, la Regulación 64 de Nueva York (11 NYCRR 216) establece las normas de manejo de reclamos del Department of Financial Services conforme a la Insurance Law § 2601.
Por lo general, esas normas exigen que la aseguradora acuse recibo del reclamo dentro de 15 días hábiles, que comience su investigación y le indique qué documentos necesita dentro de 15 días hábiles, y que acepte o rechace el reclamo dentro de 15 días hábiles después de contar con una prueba de pérdida completa y los documentos que solicitó.
Si necesita más tiempo, debe indicarlo por escrito y luego enviarle cartas sobre el estado del reclamo cada 90 días. Estas son normas de conducta que hace cumplir el DFS, no plazos que den lugar a una acción privada (11 NYCRR 216.4, 216.5 y 216.6).
¿Puedo negarme a darle una declaración grabada a la compañía de seguros?
Por lo general, usted puede negarse a darle una declaración grabada a la aseguradora de responsabilidad civil del otro conductor. Una solicitud de su propia aseguradora es diferente: pueden aplicarse obligaciones de notificación y cooperación bajo la cobertura de responsabilidad civil, sin culpa, de choque o SUM/UM. No ignore esa solicitud. Pregunte qué cobertura y qué disposición de la póliza se aplican, y luego siga las indicaciones de la sección sobre declaraciones grabadas.
¿Debo siquiera hablar con la compañía de seguros del otro conductor?
Puede dar información básica de contacto y la necesaria para dirigir el reclamo.
No necesita convertir la primera llamada en una entrevista completa. Evite describir prematuramente sus lesiones, hacer suposiciones sobre los hechos del accidente o negociar un acuerdo. Confirme la identidad del ajustador, obtenga el número de reclamo y pida que le envíen por escrito las preguntas de fondo.
¿Qué debo decirle a mi propia compañía de seguros?
Dele a su aseguradora una notificación oportuna por escrito y hechos veraces. El seguro sin culpa de Nueva York exige notificación por escrito tan pronto como sea razonablemente posible y a más tardar 30 días después del accidente, a menos que usted presente una prueba por escrito que ofrezca una justificación clara y razonable del retraso.
El plazo de 30 días comienza a contar el día siguiente al accidente. Pregunte si una solicitud posterior se refiere a la cobertura de responsabilidad civil, de choque, sin culpa o SUM/UM, porque las obligaciones pueden ser diferentes.
No suponga que las reglas que se aplican al ajustador de un tercero se aplican a su propia aseguradora.
Antes de devolverle la llamada al ajustador, hable con nosotros
Lidiar con llamadas de aseguradoras mientras se recupera de una lesión lo pone en desventaja de inmediato. No tiene que pasar por esto solo.
En Raphaelson & Levine, nuestros abogados de lesiones personales de Nueva York tratan con ajustadores de seguros todos los días para que nuestros clientes no tengan que hacerlo.
Revisaremos su reclamo, le ayudaremos a entender sus derechos y nos aseguraremos de que reciba la compensación completa que merece.
Llame hoy al (212) 268-3222 o contáctenos en línea para solicitar su evaluación de caso gratuita y 100% confidencial.
Consulta gratuita.
Sin honorarios a menos que ganemos.
¿Abrumado por gastos médicos, salarios perdidos, dolor y sufrimiento? No se conforme con menos de lo que merece de una compañía de seguros. Estamos aquí para usted.
Estamos disponibles para usted 24/7
Tendrá acceso directo a un asistente legal, un abogado dedicado y un socio
34 años de experiencia representando a neoyorquinos lesionados
- Cómo llegar
Manhattan
14 Penn Plaza Suite 1718 New York, NY 10122(212) 268-3222 - Cómo llegar
Long Island
135 Crossways Park Dr Suite 404 Woodbury, NY 11797(212) 268-3222 - Cómo llegar
Flushing
136-68 Roosevelt Ave Suite 709 Flushing, NY 11354(917) 828-3820
Consulta gratuita · Admisión disponible 24/7